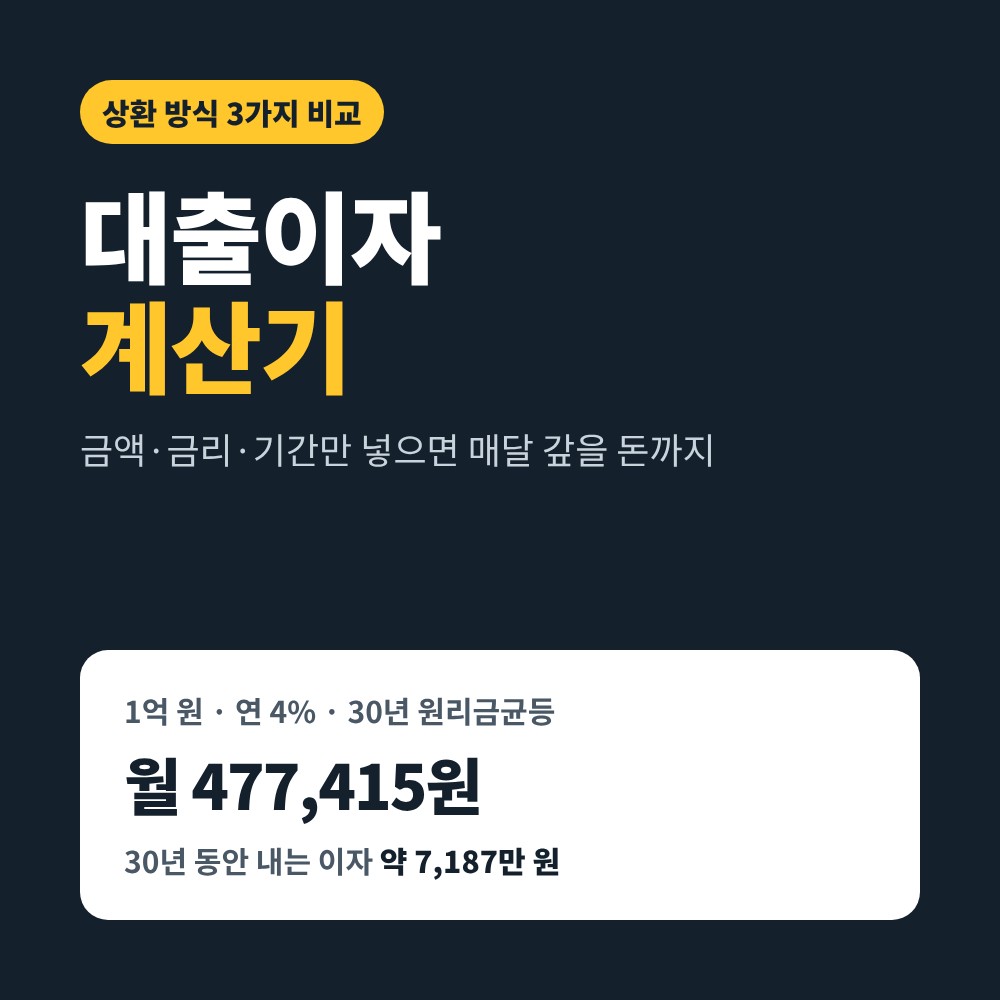
대출이자 계산기에 대출금액, 금리, 기간만 넣으면 매달 갚을 돈과 총 이자가 바로 나옵니다. 원리금균등, 원금균등, 만기일시 세 가지 상환 방식을 한 번에 비교하고, 연도별·월별 상환표까지 볼 수 있습니다. 예를 들어 1억 원을 연 4%로 30년 동안 원리금균등으로 갚으면 매달 477,415원, 30년 동안 내는 이자는 약 7,187만 원입니다.
같은 돈을 빌려도 갚는 방식에 따라 이자가 수천만 원 차이 납니다. 대출을 받기 전에 내 상황에 맞는 방식을 미리 계산해 보세요.
목차
대출이자 계산기 – 매달 갚을 돈과 총 이자 계산
원리금균등 · 원금균등 · 만기일시 한 번에 비교
대출이자 계산기
- 총 이자-
- 총 상환액-원금 + 이자
상환 방식별 총 이자 비교
연도별 상환 계획 (만 원 단위)
| 연차 | 갚은 원금 | 낸 이자 | 남은 원금 |
|---|
월별 상환표 전체 보기
| 회차 | 상환액 | 원금 | 이자 | 남은 원금 |
|---|
매달 같은 날 갚고 금리가 바뀌지 않는다고 가정한 참고용 계산입니다. 이자는 매달 남은 원금 × 연이율 ÷ 12로 계산하며, 실제 은행 이자는 일 단위 계산, 변동금리, 중도상환수수료, 부대비용에 따라 조금 달라질 수 있습니다.
입력하는 방법
- 대출금액을 만 원 단위로 넣습니다. 1억 원이면 10000입니다.
- 연 이자율은 은행에서 안내받은 금리를 넣습니다. 소수점 둘째 자리까지 넣을 수 있습니다.
- 대출기간은 6개월부터 40년까지 고를 수 있습니다.
- 상환 방식을 고르면 아래 그래프에서 다른 방식과 총 이자를 비교해 줍니다.
- 거치기간은 원금은 안 갚고 이자만 내는 기간입니다. 대출기간 안에 포함됩니다.
대출 상환 방식 3가지 차이
| 상환 방식 | 갚는 방법 | 이런 분께 맞아요 |
|---|---|---|
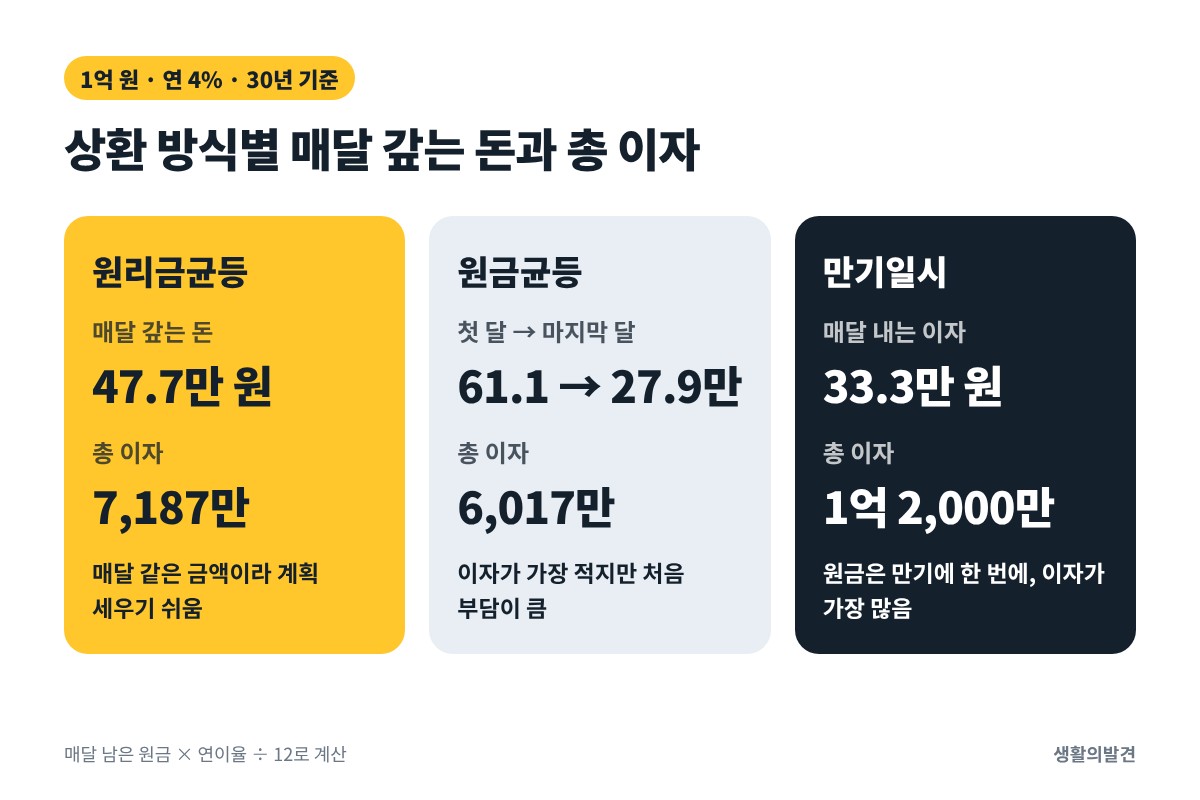
| 원리금균등 | 원금과 이자를 합쳐 매달 같은 금액 | 매달 나가는 돈이 일정해야 하는 직장인 |
| 원금균등 | 원금을 똑같이 나눠 갚고 이자는 남은 원금만큼 | 처음 부담이 커도 이자를 줄이고 싶은 분 |
| 만기일시 | 매달 이자만 내고 원금은 만기에 한 번에 | 1~2년 짧게 빌리는 신용대출·전세대출 |
총 이자는 원금균등 < 원리금균등 < 만기일시 순서입니다. 원금을 빨리 갚을수록 이자가 붙는 돈이 줄기 때문입니다. 주택담보대출은 대부분 원리금균등이나 원금균등으로 갚고, 신용대출과 전세자금대출은 만기일시가 많습니다.
금리·대출금액별 월 상환액
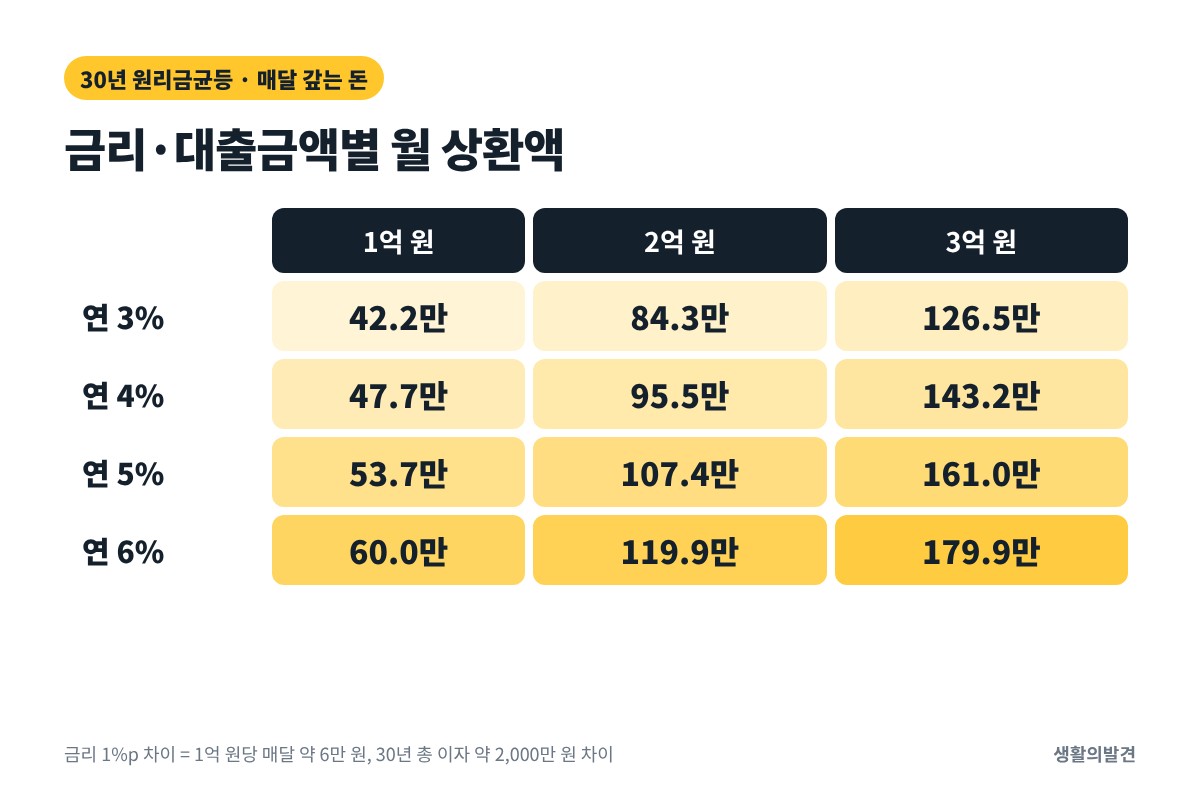
| 금리 (30년 원리금균등) | 1억 원 | 2억 원 | 3억 원 | 1억 원당 총 이자 |
|---|---|---|---|---|
| 연 3% | 421,604원 | 843,208원 | 1,264,812원 | 약 5,178만 원 |
| 연 4% | 477,415원 | 954,831원 | 1,432,246원 | 약 7,187만 원 |
| 연 5% | 536,822원 | 1,073,643원 | 1,610,465원 | 약 9,326만 원 |
| 연 6% | 599,551원 | 1,199,101원 | 1,798,652원 | 약 1억 1,584만 원 |
금리가 1%p 오르면 30년 대출 1억 원당 매달 약 6만 원, 총 이자는 약 2,000만 원 늘어납니다. 금리를 0.1%p라도 낮추는 것이 생각보다 큰돈이 되는 이유입니다.
자주 계산하는 예시
| 상황 | 매달 갚는 돈 | 총 이자 |
|---|---|---|
| 신용대출 3,000만 원 · 연 6.5% · 5년 원리금균등 | 586,984원 | 약 522만 원 |
| 주택담보대출 3억 원 · 연 4% · 30년 원리금균등 | 1,432,246원 | 약 2억 1,561만 원 |
| 전세대출 2억 원 · 연 4% · 2년 만기일시 | 이자 666,667원 | 약 1,600만 원 |
원리금균등, 처음엔 대부분이 이자예요
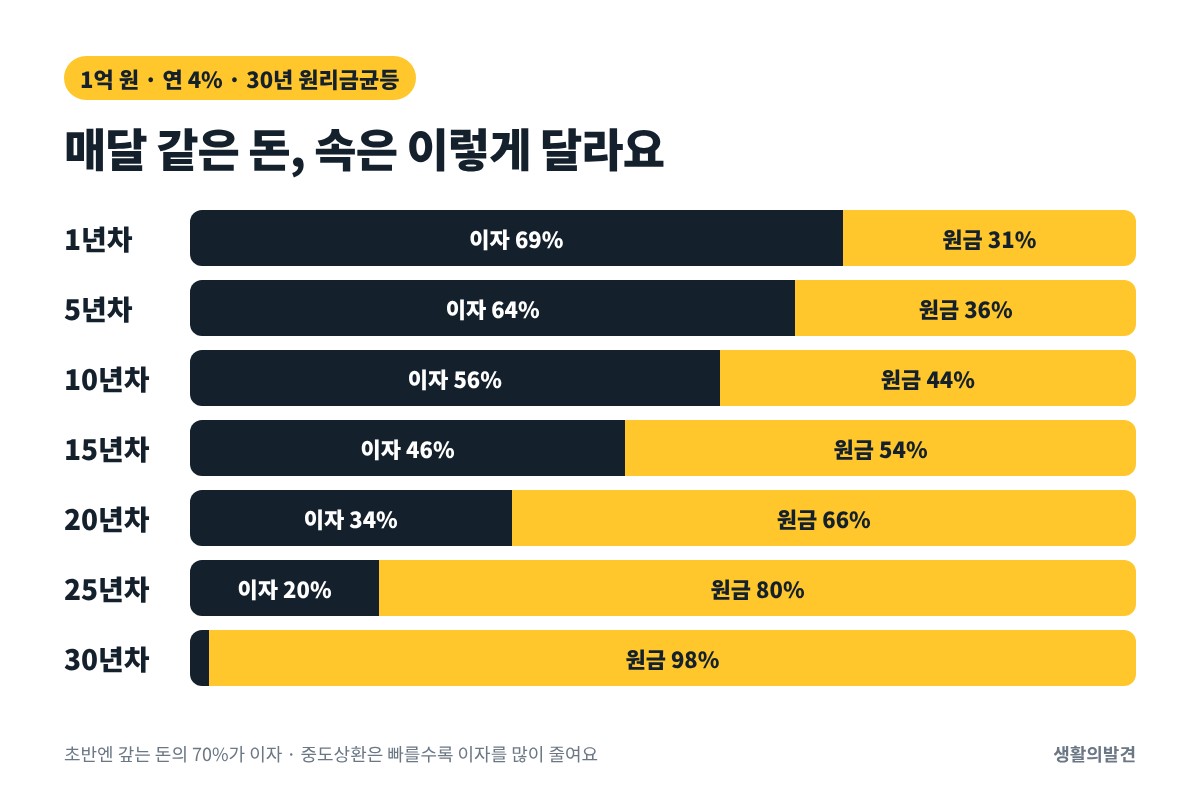
원리금균등은 매달 같은 돈을 내지만, 처음에는 남은 원금이 많아서 갚는 돈의 대부분이 이자입니다. 1억 원·연 4%·30년이면 1년차에는 갚는 돈의 약 69%가 이자이고, 원금이 절반으로 줄어드는 데 약 19년이 걸립니다. 그래서 여유 자금이 생겼을 때 초반에 중도상환하면 이자를 크게 줄일 수 있습니다.
대출이자 줄이는 방법
- 금리 비교: 금융감독원 금융상품한눈에에서 은행별 대출 금리를 한 번에 비교할 수 있습니다.
- 금리인하요구권: 취업, 승진, 연봉 인상, 신용점수 상승이 있으면 은행에 금리를 낮춰 달라고 요청할 수 있습니다.
- 정책 대출 확인: 집을 살 때는 한국주택금융공사의 보금자리론처럼 고정금리 정책 상품도 함께 비교해 보세요.
- 중도상환: 중도상환수수료는 보통 대출 후 3년 안에만 붙고, 남은 기간이 짧을수록 줄어듭니다. 수수료와 아끼는 이자를 비교해 결정하세요.
- 기간 줄이기: 매달 부담이 감당된다면 기간을 줄이는 것만으로도 총 이자가 크게 줄어듭니다.
매달 갚을 수 있는 금액은 월급 실수령액을 기준으로 정하는 것이 안전합니다. 연봉 실수령액 계산기로 실제 통장에 들어오는 돈을 먼저 확인해 보세요. 은퇴 후 집을 활용해 생활비를 마련하는 방법은 주택연금 계산기에서 확인할 수 있습니다.
대출이자, 이런 점이 궁금해요
원리금균등과 원금균등 중 뭐가 더 좋나요?
총 이자는 원금균등이 더 적습니다. 다만 처음 몇 년은 매달 갚는 돈이 더 많아서, 소득이 일정한 직장인은 원리금균등을 많이 고릅니다. 계산기에서 두 방식의 첫 달 부담과 총 이자 차이를 비교해 보세요.
거치기간을 두면 이자가 늘어나나요?
네. 거치기간에는 원금이 줄지 않아 이자가 계속 같은 금액으로 붙고, 남은 기간에 원금을 몰아서 갚아야 해서 총 이자도 늘어납니다. 1억 원·연 4%·30년에 1년 거치를 두면 총 이자가 약 125만 원 늘어납니다.
은행 상환표와 금액이 조금 다른 이유는 뭔가요?
은행은 실제 날짜 수(일 단위)로 이자를 계산하고, 변동금리는 중간에 금리가 바뀝니다. 이 계산기는 매달 같은 날 갚고 금리가 그대로라고 가정해서 몇 원~몇백 원 차이가 날 수 있습니다.
만기일시상환은 언제 쓰나요?
전세자금대출이나 1~2년짜리 신용대출처럼 짧게 빌리고 한 번에 갚을 때 씁니다. 매달 부담은 가장 적지만 원금이 줄지 않아 총 이자는 가장 많습니다.
중도상환수수료는 얼마나 되나요?
은행과 상품마다 다르지만 보통 대출 후 3년 안에 갚을 때만 붙고, 남은 기간에 비례해 점점 줄어듭니다. 3년이 지나면 대부분 수수료 없이 갚을 수 있습니다.
이 글의 계산 결과는 참고용입니다. 실제 대출 조건과 금리는 금융회사 심사로 정해집니다.