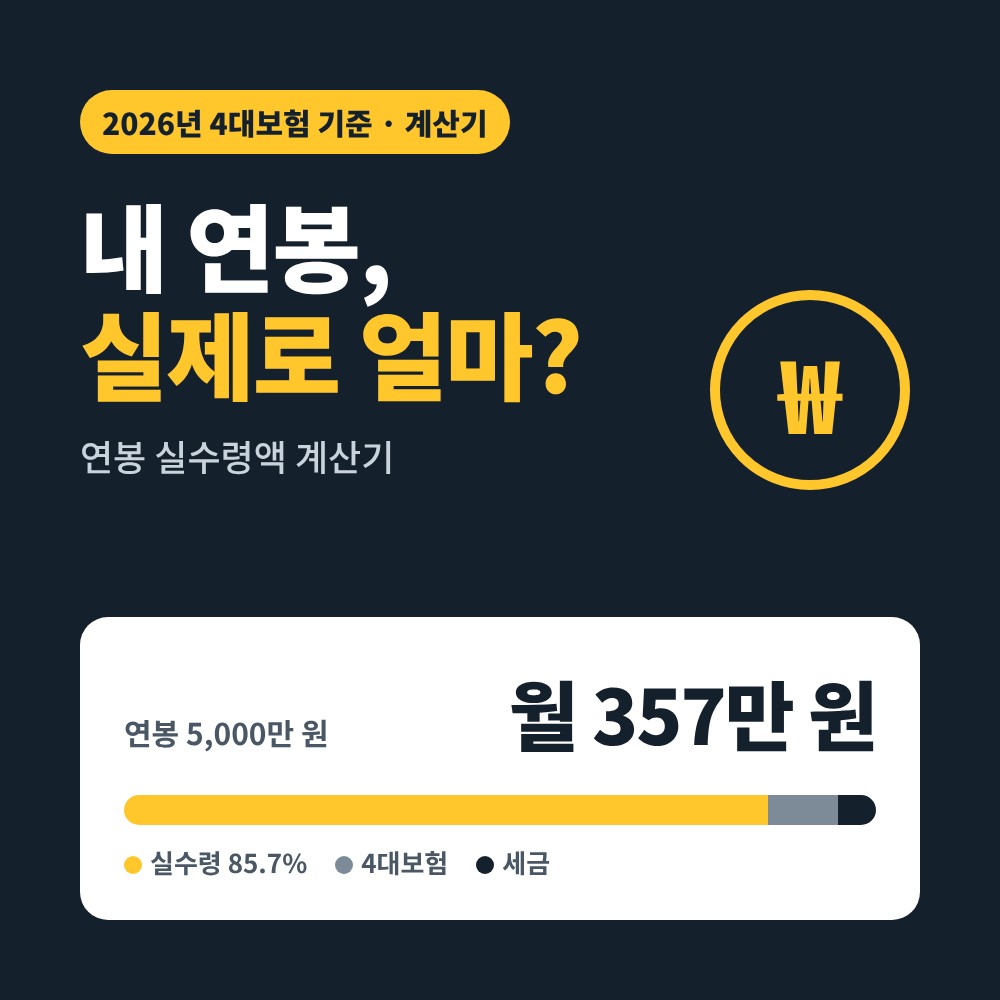
연봉 실수령액 계산기에 연봉만 넣으면 매달 통장에 들어오는 월급이 바로 나옵니다. 2026년 기준으로 연봉 5,000만 원이면 월 실수령액은 약 357만 원입니다. 세전 월급 417만 원에서 4대보험과 세금으로 약 60만 원이 빠지기 때문입니다.
올해는 국민연금 보험료율이 9%에서 9.5%로(근로자 부담은 그 절반인 4.75%), 건강보험료율이 7.19%로(근로자 3.595%) 올랐습니다. 연봉이 그대로여도 작년보다 월 실수령액이 조금 줄었을 수 있습니다.
연봉 실수령액 계산기
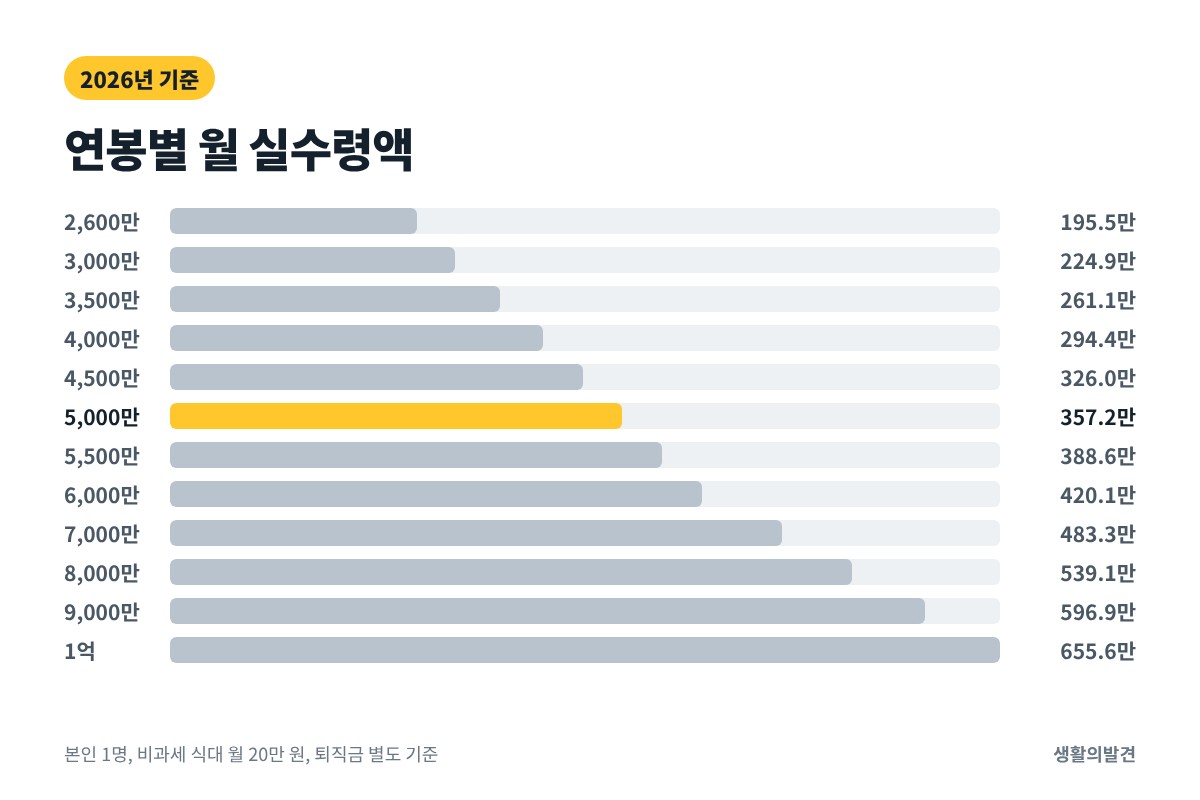
2026 연봉 실수령액표
본인 1명(부양가족 없음), 비과세 식대 월 20만 원, 퇴직금 별도 기준입니다.
| 연봉 | 월 세전 급여 | 월 공제 합계 | 월 실수령액 | 연 실수령액 |
|---|---|---|---|---|
| 2,600만 원 | 216만 7천 원 | 21만 1천 원 | 195만 5천 원 | 2,346만 원 |
| 3,000만 원 | 250만 원 | 25만 1천 원 | 224만 9천 원 | 2,698만 원 |
| 3,500만 원 | 291만 7천 원 | 30만 6천 원 | 261만 1천 원 | 3,133만 원 |
| 4,000만 원 | 333만 3천 원 | 38만 9천 원 | 294만 4천 원 | 3,533만 원 |
| 4,500만 원 | 375만 원 | 49만 원 | 326만 원 | 3,912만 원 |
| 5,000만 원 | 416만 7천 원 | 59만 5천 원 | 357만 2천 원 | 4,286만 원 |
| 5,500만 원 | 458만 3천 원 | 69만 7천 원 | 388만 6천 원 | 4,663만 원 |
| 6,000만 원 | 500만 원 | 79만 9천 원 | 420만 1천 원 | 5,041만 원 |
| 7,000만 원 | 583만 3천 원 | 100만 1천 원 | 483만 3천 원 | 5,799만 원 |
| 8,000만 원 | 666만 7천 원 | 127만 6천 원 | 539만 1천 원 | 6,469만 원 |
| 9,000만 원 | 750만 원 | 153만 1천 원 | 596만 9천 원 | 7,162만 원 |
| 1억 원 | 833만 3천 원 | 177만 7천 원 | 655만 6천 원 | 7,867만 원 |
연봉이 오를수록 세금 비율이 커져서, 연봉 3,000만 원은 세전의 90%를, 1억 원은 79%를 받습니다. 표의 금액은 만 원 아래에서 반올림했습니다. 표에 없는 연봉이나 부양가족이 있는 경우는 아래 계산기로 확인하세요.
연봉 실수령액 계산기로 내 월급 계산하기
2026년 4대보험·간이세액표 기준
연봉 실수령액 계산기
실수령 4대보험 세금
| 월 급여 (세전) | - |
|---|---|
| 국민연금 (4.75%) | - |
| 건강보험 (3.595%) | - |
| 장기요양보험 (건강보험료의 13.14%) | - |
| 고용보험 (0.9%) | - |
| 소득세 (간이세액표) | - |
| 지방소득세 (소득세의 10%) | - |
| 공제 합계 | - |
- 1년 실수령액-월 실수령액 × 12개월
- 연봉 500만원 오르면-월 실수령액 기준
2026년 10월 기준 근로자 부담 4대보험 요율(국민연금 4.75%, 건강보험 3.595%, 장기요양보험 건강보험료의 13.14%, 고용보험 0.9%)과 근로소득 간이세액표 작성 기준으로 계산한 참고용 추정치입니다. 소득세는 회사가 매달 미리 떼는 금액이며, 실제 세금은 연말정산 때 다시 정산됩니다. 상여금, 회사별 비과세 항목, 소득세 원천징수 비율(80·100·120%) 선택에 따라 실제 월급과 차이가 날 수 있습니다.
입력하는 방법
- 연봉은 만 원 단위로 넣습니다. 4,200만 원이면 4200을 넣거나 막대를 끌면 됩니다.
- 비과세액은 세금을 떼지 않는 돈입니다. 대부분 회사가 식대 월 20만 원을 비과세로 주므로 20이 기본값입니다. 자가운전보조금(월 20만 원)을 받으면 40을 넣으세요.
- 퇴직금이 연봉에 들어 있다고 계약서에 적혀 있으면 ‘포함됨’을 고릅니다. 이때는 연봉을 13으로 나눠 월급을 계산합니다.
- 부양가족 수는 본인을 포함해 세금을 줄여 주는 가족 수입니다. 배우자와 자녀가 있으면 그만큼 더하고, 8~20세 자녀는 따로 한 번 더 고르면 세금이 더 줄어듭니다.
결과 보는 법
- 매달 통장에 들어오는 돈: 상여금이 없는 달 기준 월 실수령액입니다.
- 색깔 막대: 세전 월급 중 노란색이 내 돈, 회색이 4대보험, 검은색이 세금입니다.
- 연봉 500만 원 오르면: 연봉 협상 때 실제로 월급이 얼마나 늘어나는지 보여 줍니다. 연봉 4,000만 원이라면 500만 원 중 76%만 손에 남습니다.
이 계산기는 2026년 4대보험 요율과 근로소득 간이세액표의 계산 기준을 그대로 넣어 만들었습니다. 회사 급여명세서와 수천 원 안팎으로 차이가 날 수 있습니다.
월급에서 빠지는 돈 6가지 (2026년 4대보험 요율)
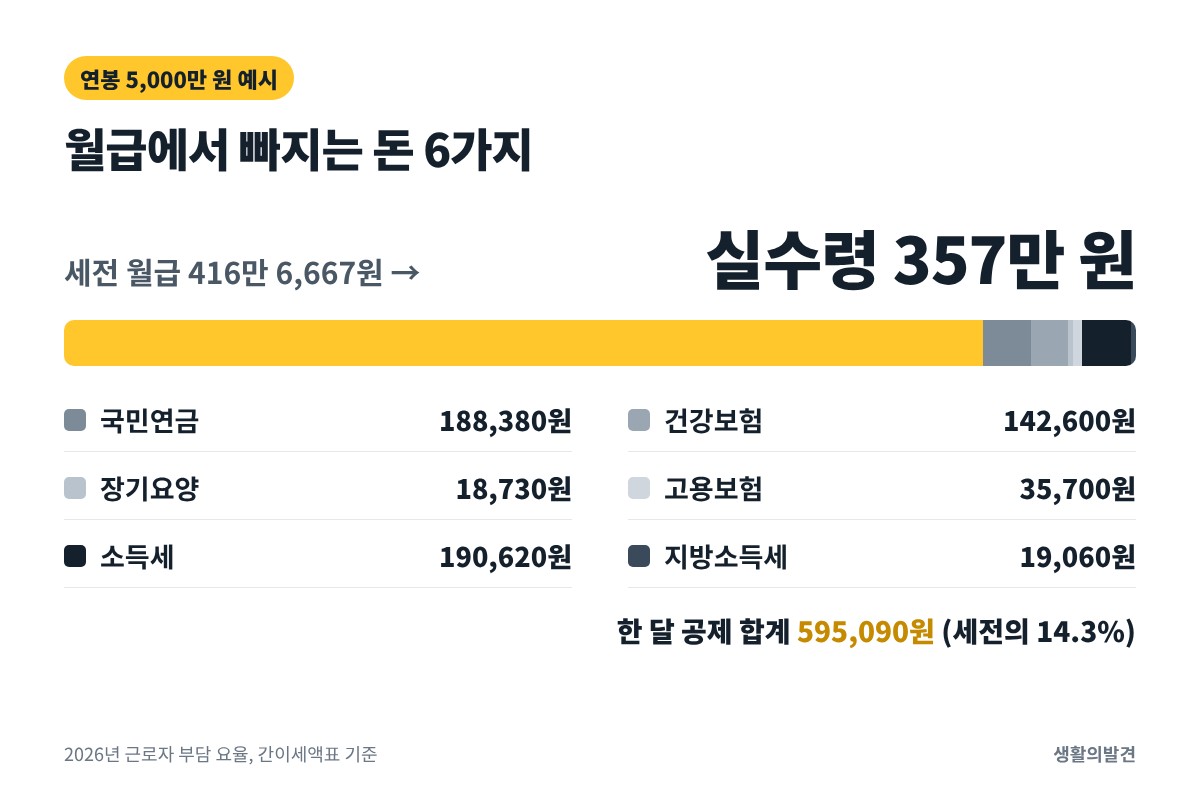
연봉 5,000만 원(월 세전 416만 7천 원)을 예로 들면 매달 이렇게 빠집니다. 비과세 20만 원을 뺀 396만 7천 원에 요율을 곱합니다. 요율은 국민연금공단과 국민건강보험공단이 발표한 2026년 기준입니다.
| 항목 | 근로자 부담 요율 | 연봉 5,000만 원일 때 |
|---|---|---|
| 국민연금 | 4.75% (회사도 4.75%) | 188,380원 |
| 건강보험 | 3.595% | 142,600원 |
| 장기요양보험 | 건강보험료의 13.14% | 18,730원 |
| 고용보험 | 0.9% | 35,700원 |
| 소득세 | 간이세액표에 따름 | 190,620원 |
| 지방소득세 | 소득세의 10% | 19,060원 |
| 합계 | 595,090원 |
보험료는 10원 미만을 버리고 계산합니다. 국민연금은 월 소득 659만 원까지만 보험료가 늘어납니다. 그보다 많이 받아도 근로자 부담은 월 313,020원에서 멈춥니다. 이 기준은 2026년 7월부터 2027년 6월까지 적용됩니다.
국민연금만으로 노후가 걱정된다면, 집을 활용한 연금도 주택연금 계산기로 미리 계산해 볼 수 있습니다.
월 실수령액을 늘리는 방법
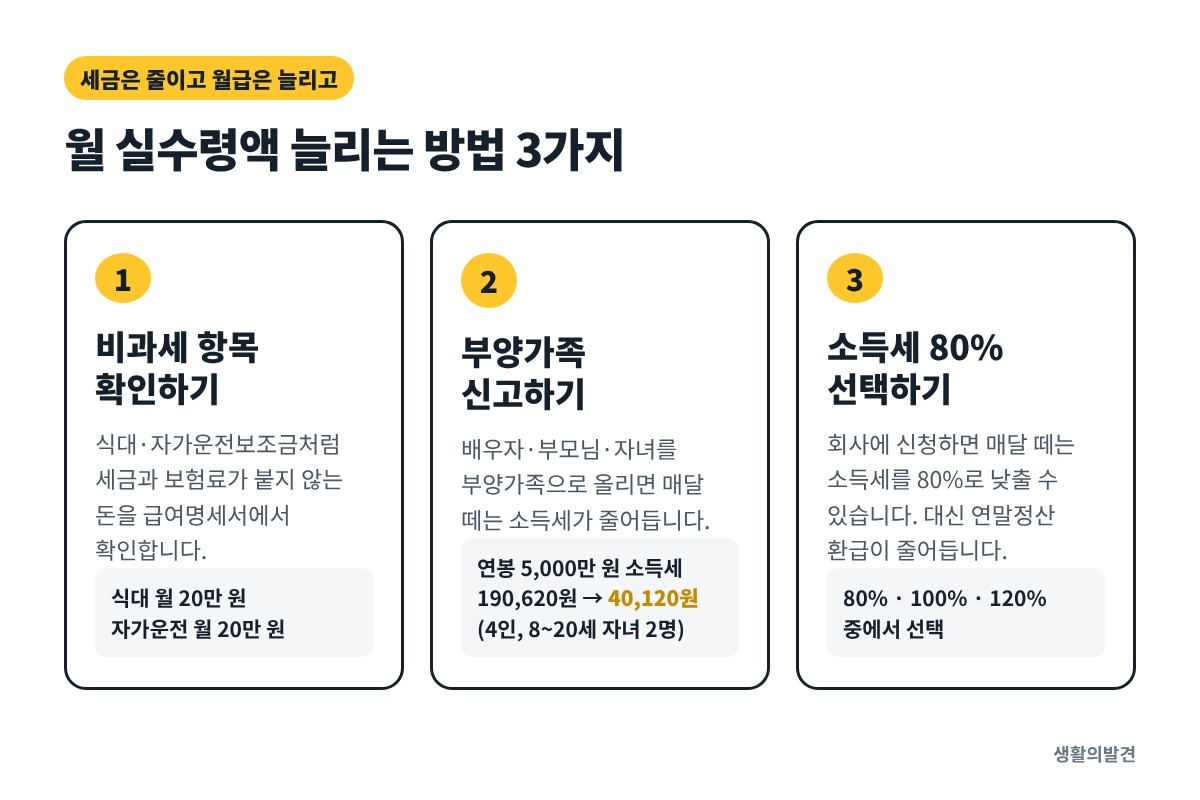
- 비과세 항목 확인하기: 식대(월 20만 원), 자가운전보조금(월 20만 원), 출산·보육수당처럼 비과세로 받는 돈이 많을수록 세금과 4대보험이 줄어듭니다. 급여명세서에 비과세로 제대로 나눠져 있는지 보세요.
- 부양가족 신고하기: 배우자나 부모님을 부양가족으로 올리면 매달 떼는 소득세가 줄어듭니다. 연봉 5,000만 원에 부양가족 4명(8~20세 자녀 2명)이면 소득세가 월 190,620원에서 40,120원으로 줄어듭니다.
- 소득세 80% 선택하기: 회사에 신청하면 매달 떼는 소득세를 80%, 100%, 120% 중에서 고를 수 있습니다. 80%를 고르면 당장 월급은 늘지만 연말정산 때 돌려받는 돈이 줄거나 더 낼 수 있습니다. 전체 세금은 같습니다.
연말정산에서 받을 수 있는 공제 항목은 국세청 홈택스의 연말정산 간소화 서비스에서 미리 확인할 수 있습니다.
상여금으로 해외여행을 계획하고 있다면 공항 가는 비용도 미리 비교해 보세요. 인천공항 주차 요금 계산기로 주차비를, 공항버스 노선 정보로 버스 요금과 시간을 확인할 수 있습니다.
연봉 실수령액, 이런 것도 궁금해요
상여금이나 성과급이 있는 달은요?
그 달은 소득세가 평소보다 많이 빠질 수 있습니다. 계산기는 상여금이 없는 달 기준이고, 더 떼간 세금은 연말정산에서 다시 맞춰집니다.
연말정산을 하면 실수령액이 바뀌나요?
매달 떼는 소득세는 미리 내는 세금입니다. 카드 사용액, 의료비, 교육비 등을 반영해 다음 해 2월 급여에서 돌려받거나 더 냅니다.
4월 월급이 갑자기 줄었어요.
매년 4월에는 전년도 소득에 맞춰 건강보험료를 정산합니다. 작년에 연봉이 올랐다면 그만큼 더 내는 돈이 빠져서 그렇습니다.
연봉에 퇴직금이 포함되면 얼마나 차이 나나요?
연봉 4,000만 원 기준으로 월 실수령액이 294만 원에서 약 275만 원으로 줄어듭니다. 연봉을 12가 아닌 13으로 나눠 월급을 정하기 때문입니다. 대신 퇴직할 때 퇴직금을 따로 받습니다.
출처: 국민연금공단, 국민건강보험공단, 소득세법 시행령 별표2 근로소득 간이세액표(2026.2.27 개정)