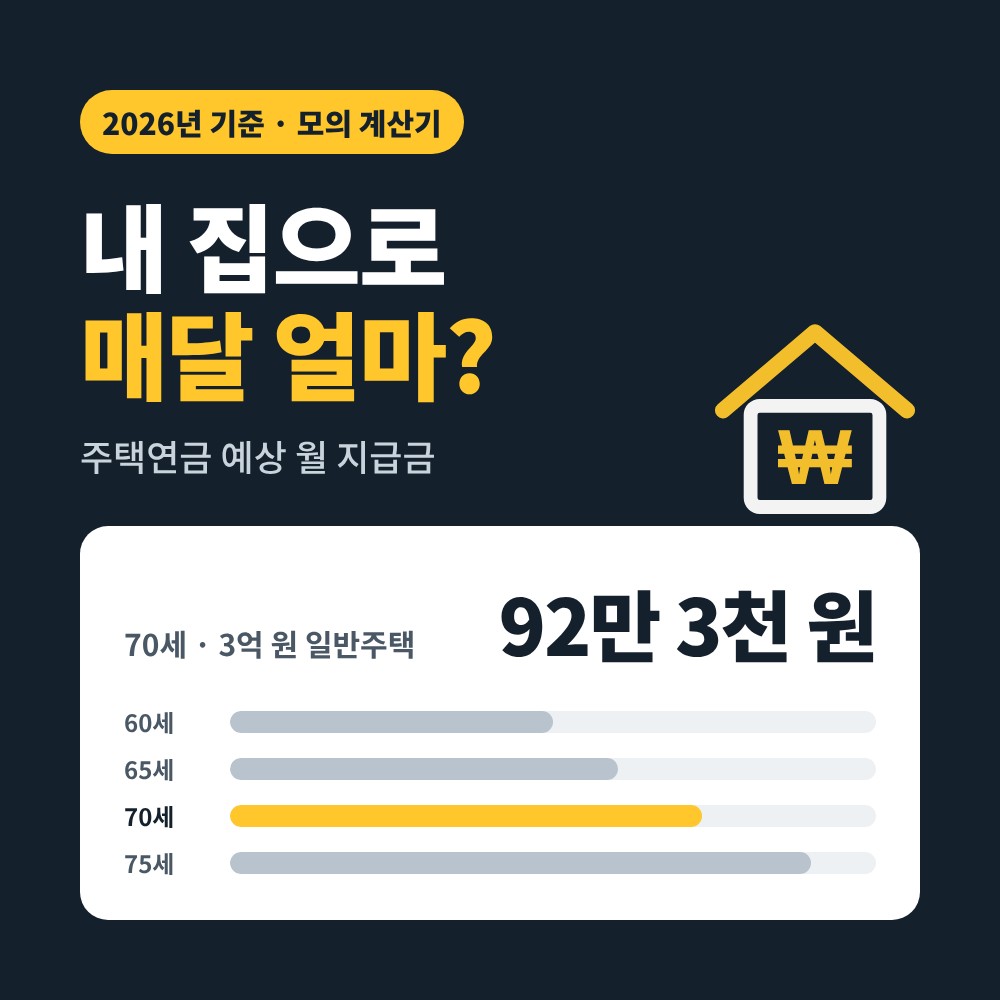
주택연금 계산기에 나이와 집값만 넣으면 우리 집으로 매달 얼마를 받을 수 있는지 바로 나옵니다. 예를 들어 만 70세가 3억 원짜리 아파트로 가입하면 주택연금 월 수령액은 약 92만 3천 원입니다. 같은 집이라도 몇 살에 시작하는지, 어떤 주택인지에 따라 금액이 꽤 달라집니다.
주택연금은 집을 담보로 맡기고 그 집에 계속 살면서 매달 생활비를 받는 제도입니다. 한국주택금융공사가 보증하고 은행이 돈을 지급합니다. 집을 팔지 않아도 되고, 이사하지 않아도 되며, 오래 살수록 받는 돈의 합계가 커집니다.
이 글의 계산기는 한국주택금융공사가 발표한 2026년 3월 1일 기준 월지급금 예시표를 그대로 넣어 만들었습니다.
주택연금 월 수령액 표 (2026년 3월 기준)
일반주택(아파트 등), 평생 매달 같은 금액을 받는 방식 기준입니다. 부부는 나이가 적은 사람을 기준으로 봅니다.
| 가입 나이 | 집값 2억 원 | 집값 3억 원 | 집값 5억 원 |
|---|---|---|---|
| 55세 | 31만 2천 원 | 46만 8천 원 | 78만 원 |
| 60세 | 42만 1천 원 | 63만 2천 원 | 105만 3천 원 |
| 65세 | 50만 5천 원 | 75만 8천 원 | 126만 4천 원 |
| 70세 | 61만 5천 원 | 92만 3천 원 | 153만 9천 원 |
| 75세 | 76만 2천 원 | 114만 3천 원 | 190만 6천 원 |
| 80세 | 96만 6천 원 | 144만 9천 원 | 241만 6천 원 |
표에 없는 나이와 집값은 아래 주택연금 계산기로 확인하세요.
주택연금 계산기 – 우리 집 월 수령액 계산하기
한국주택금융공사 예시표 기준 · 종신 정액형
주택연금 모의 계산기
- 1년 동안-월 지급금 × 12개월
- 20년 동안-오래 살수록 더 받습니다 (평생 지급)
- 처음 한 번 내는 보증료-주택가격의 1% · 현금으로 내지 않고 대출잔액에 더해짐
- 매년 붙는 보증료연 0.95%그동안 받은 돈(잔액)에 붙어 대출잔액에 더해짐
한국주택금융공사 주택연금 월지급금 예시표(2026.03.01. 기준, 종신지급방식 정액형)를 바탕으로 한 참고용 추정치입니다. 표에 없는 나이와 가격은 앞뒤 값을 이어서 계산해 실제 금액과 조금 다를 수 있습니다. 부부가 함께 가입하면 나이가 적은 사람 기준으로 계산하며, 가입 가능 여부는 공시가격(부부 합산 12억원 이하) 기준입니다. 정확한 금액과 증가형·전후후박형 등 다른 방식은 한국주택금융공사 홈페이지(hf.go.kr)의 예상연금조회나 콜센터(1688-8114)에서 확인하세요.
계산기는 이렇게 쓰세요
- 본인 나이를 만 나이로 넣습니다. 배우자가 있으면 배우자 나이도 넣으세요. 금액은 두 사람 중 나이가 적은 분을 기준으로 정해집니다.
- 주택 가격은 억 원 단위입니다. 3억 5천만 원이면 3.5를 넣거나 막대를 끌면 됩니다. 실제 심사에서는 한국부동산원·KB 시세나 감정평가액을 씁니다.
- 주택 유형을 고릅니다. 아파트·단독·연립·다세대는 모두 ‘일반주택’입니다.
결과는 이렇게 읽으면 됩니다
- 매달 받는 돈: 가입한 달부터 평생 같은 금액을 받는 ‘종신 정액형’ 기준입니다.
- 처음 한 번 내는 보증료: 집값의 1%입니다. 현금으로 내는 게 아니라 나중에 갚을 돈(대출잔액)에 더해집니다.
- 나이별 막대그래프: 같은 집으로 55세부터 80세까지 언제 시작하면 얼마를 받는지 한눈에 보여 줍니다. 노란 막대가 지금 나이입니다.
예시표는 5세, 1억 원 간격으로 나와 있습니다. 72세, 3.5억 원처럼 표 사이에 있는 값은 앞뒤 금액을 이어서 계산하므로 실제와 1% 안팎으로 차이가 날 수 있습니다. 예를 들어 72세 4억 원은 계산기가 약 134만 9천 원, 공사 발표가 133만 8천 원입니다.
주택연금 가입조건 4가지
| 항목 | 기준 |
|---|---|
| 나이 | 부부 중 한 명이 만 55세 이상 |
| 집값 | 부부 합산 공시가격 12억 원 이하 (주거목적 오피스텔 포함) |
| 집 수 | 다주택자도 합산 공시가격 12억 원 이하면 가능, 넘으면 3년 안에 1채를 팔기로 하고 가입 |
| 거주 | 본인이나 배우자가 그 집에 주민등록을 두고 실제로 살아야 함 |
여기서 ‘공시가격’은 정부가 매년 발표하는 가격으로, 보통 시세보다 낮습니다. 시세가 14억 원이어도 공시가격이 12억 원 이하면 가입할 수 있습니다. 다만 예시표는 12억 원까지만 나오고, 그보다 비싼 집도 12억 원짜리로 보고 계산합니다.
2026년 주택연금 달라진 점 (보증료·월지급금)
대부분 가입자에게 유리하게 바뀌었습니다. 2026년 3월 1일 이후 신청한 사람부터 적용됩니다.
| 항목 | 이전 | 2026년 3월부터 |
|---|---|---|
| 월 지급금 | – | 평균 약 3.13% 인상 (72세·4억 원: 129만 7천 → 133만 8천 원) |
| 처음 내는 보증료 | 집값의 1.5% | 집값의 1.0% |
| 매년 붙는 보증료 | 잔액의 0.75% | 잔액의 0.95% |
| 초기보증료 돌려받는 기간 | 3년 안에 해지 시 | 5년 안에 해지 시 |
2026년 6월부터는 두 가지가 더 바뀌었습니다. 하나는 우대형에서 시가 1억 8천만 원 미만 주택에 사는 분의 우대 폭이 커진 것입니다. 다른 하나는 1주택자가 질병 치료, 자녀 봉양, 노인복지시설 입소처럼 어쩔 수 없는 사정으로 그 집에 살지 못해도 가입할 수 있게 된 것입니다.
매년 붙는 보증료는 올랐지만, 이것도 현금으로 내지 않고 대출잔액에 더해집니다. 매달 손에 들어오는 돈은 오히려 늘었습니다.
주택연금 지급방식 비교
계산기는 가장 많이 고르는 ‘평생 매달 같은 금액’ 방식을 보여 줍니다. 필요에 따라 다른 방식도 고를 수 있습니다.
| 방식 | 이런 분께 맞습니다 |
|---|---|
| 종신지급 | 목돈 없이 평생 매달 받고 싶을 때 |
| 종신혼합 | 병원비·수리비처럼 목돈이 필요할 때. 한도의 50% 안에서 꺼내 쓰고 나머지를 평생 매달 받음 |
| 확정기간혼합 | 일정 기간만 더 많이 받고 싶을 때. 그 대신 기간이 끝나면 연금도 끝남 |
| 대출상환 | 집에 담보대출이 남아 있을 때. 한도의 최대 90%로 대출을 갚고 나머지를 매달 받음 |
| 우대지급 | 부부 중 한 명이 기초연금을 받고, 시가 2억 5천만 원 미만 1주택에 살 때. 일반보다 더 받음 |
매달 받는 돈을 처음에 많이 받고 나중에 줄이거나, 처음에 적게 받고 늘려 가는 방식도 있습니다. 이런 방식의 금액은 한국주택금융공사 홈페이지의 예상연금조회에서 확인하세요.
주택연금, 몇 살에 가입하는 게 유리할까
시작을 늦출수록 매달 받는 돈은 커집니다. 3억 원 일반주택이면 60세에 시작할 때 매달 63만 2천 원, 70세에 시작하면 92만 3천 원입니다. 대신 10년 동안은 한 푸도 못 받습니다.
두 경우를 더해 보면, 60세에 시작한 사람은 70세까지 이미 약 7,584만 원을 받습니다. 70세에 시작한 사람이 이 차이를 따라잡으려면 대략 22년이 걸립니다(매달 29만 1천 원씩 더 받아서). 생활비가 당장 필요하다면 일찍 시작하는 것도 나쁜 선택이 아닙니다. 계산기 아래의 나이별 막대그래프로 우리 집 기준을 비교해 보세요.
집값 변동과 사망 후 정산·상속
- 집값이 올라도, 내려도: 매달 받는 돈은 가입할 때 정한 금액 그대로입니다.
- 가입자가 먼저 세상을 떠나면: 배우자가 줄어든 금액 없이 계속 받습니다.
- 두 분 모두 세상을 떠나면: 집을 처분해 그동안 받은 돈을 정산합니다. 남는 돈은 상속인에게 돌아가고, 모자라도 상속인에게 더 내라고 하지 않습니다.
- 자녀가 집을 지키고 싶다면: 상속인이 그동안의 대출잔액을 갚고 집을 물려받을 수 있습니다.
주택연금, 가입 전에 많이 나오는 궁금증
중간에 그만둘 수 있나요?
언제든 받은 돈을 갚으면 해지할 수 있습니다. 다만 같은 집으로 다시 가입하려면 일정 기간을 기다려야 합니다. 2026년 3월 이후 가입자는 5년 안에 해지하면 초기보증료를 일부 돌려받습니다.
이사를 가면 어떻게 되나요?
새 집으로 담보를 바꾸어 계속 받을 수 있습니다. 새 집 값에 따라 매달 받는 돈이 달라질 수 있습니다.
세를 주고 있는 집도 되나요?
집 일부를 세로 주고 본인이 함께 살고 있다면 가능한 경우가 있습니다. 집 전체를 전세로 주고 다른 곳에 살면 원칙적으로 가입할 수 없습니다.
받는 돈에 세금이 붙나요?
주택연금은 대출이라서 받는 돈에 소득세가 붙지 않습니다.
주택연금 신청 방법
- 한국주택금융공사 홈페이지의 예상연금조회로 정확한 금액을 확인합니다.
- 가까운 공사 지사에서 상담하고 보증을 신청합니다. 콜센터는 1688-8114입니다.
- 심사가 끝나면 은행에서 약정을 맺고 연금을 받기 시작합니다.
이 글의 계산 결과는 참고용 추정치입니다. 실제 금액과 가입 가능 여부는 한국주택금융공사 상담으로 확인하세요.
출처: 한국주택금융공사 주택연금 월지급금 예시, 금융위원회 ‘100세 시대, 주택연금 보장을 확대하고 편의성을 제고하겠습니다’