68년생 국민연금 수령 나이는 만 64세예요. 1968년생은 64세가 되는 2032년, 생일이 있는 달의 다음 달분부터 노령연금을 받아요. 1969년생부터는 65세로 늦춰졌기 때문에, 68년생은 65세보다 1년 일찍 받는 마지막 세대예요.
특히 68년생은 내년(2027년) 59세가 되면 조기 수령을 신청할 수 있어요. 일찍 받으면 30%까지 평생 깎이고, 늦게 받으면 36%까지 늘어나니 지금부터 계획을 세워 두는 게 좋아요. 아래 계산기로 내 생일 기준 수령 시기를 먼저 확인해 보세요.
목차
68년생 국민연금 수령 시기 계산기
조기 1년당 6% 감액 · 연기 1년당 7.2% 증액
국민연금 수령 시기 계산기
| 받는 나이 | 시작 | 지급률 | 월 연금 | 85세까지 총액 |
|---|
수급 나이가 된 달의 다음 달분부터 지급되고, 연금은 매달 25일에 들어옵니다. 조기 수령은 근로·사업소득이 일정 금액(2026년 기준 월 319만 3,511원)을 넘으면 신청할 수 없습니다. 총액은 물가 인상을 빼고 지금 돈 가치로 계산한 참고 값입니다.
“정상 수령 때 월 연금”에는 국민연금공단에서 조회한 내 예상 연금을 넣으면 가장 정확해요. 표에서 초록색 줄이 고른 나이까지 살았을 때 받은 돈 합계가 가장 많은 시기예요.
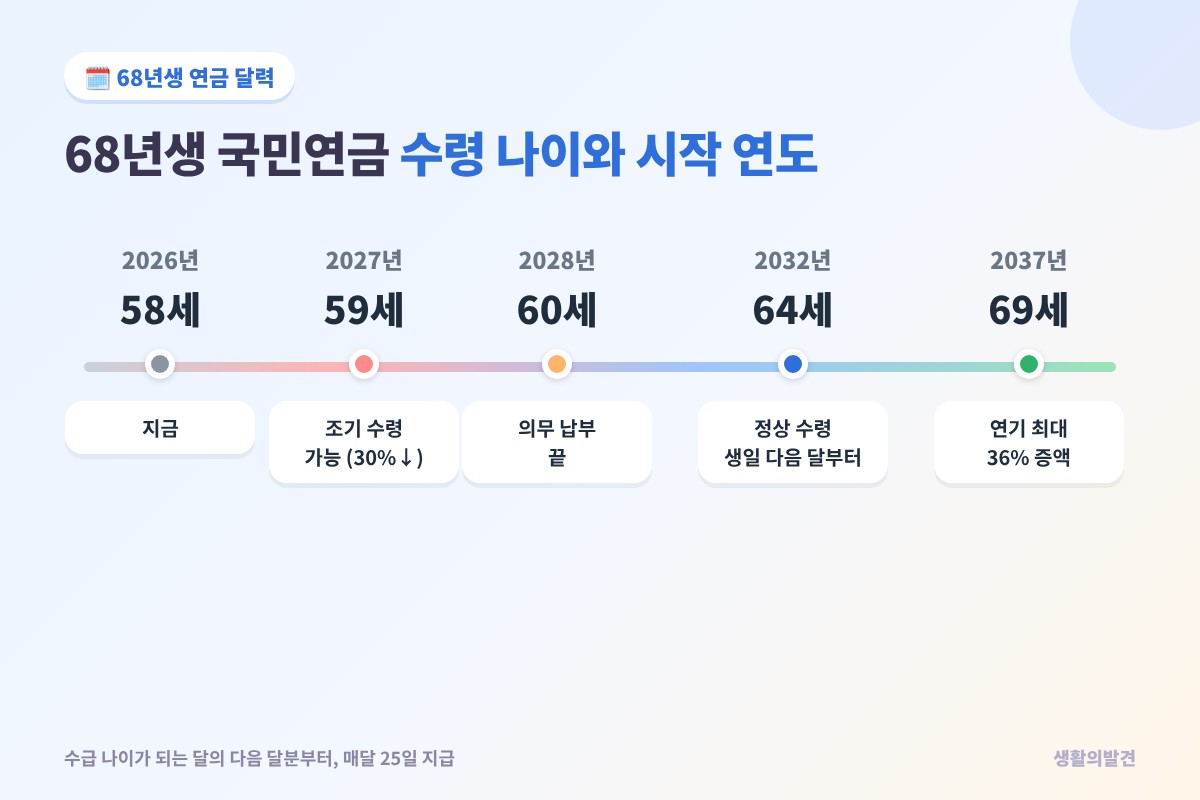
68년생 국민연금 수령 나이와 시작 연도
| 구분 | 나이 | 시작 연도 | 지급률 |
|---|---|---|---|
| 가장 빠른 조기 수령 | 59세 | 2027년 | 70% |
| 의무 납부 끝 | 60세 | 2028년 | – |
| 정상 수령 | 64세 | 2032년 | 100% |
| 가장 늦은 연기 수령 | 69세 | 2037년 | 136% |
연금은 수급 나이가 된 달의 다음 달분부터, 매달 25일에 들어와요. 1968년 5월생이라면 2032년 6월분부터 받아요. 받을 때가 되면 국민연금공단에 직접 청구해야 해요.
| 태어난 해 | 정상 수령 나이 | 조기 수령 가능 나이 |
|---|---|---|
| 1961~1964년 | 63세 | 58세 |
| 1965~1968년 | 64세 | 59세 |
| 1969년 이후 | 65세 | 60세 |
68년생 국민연금 조기 수령, 내년에 신청할까
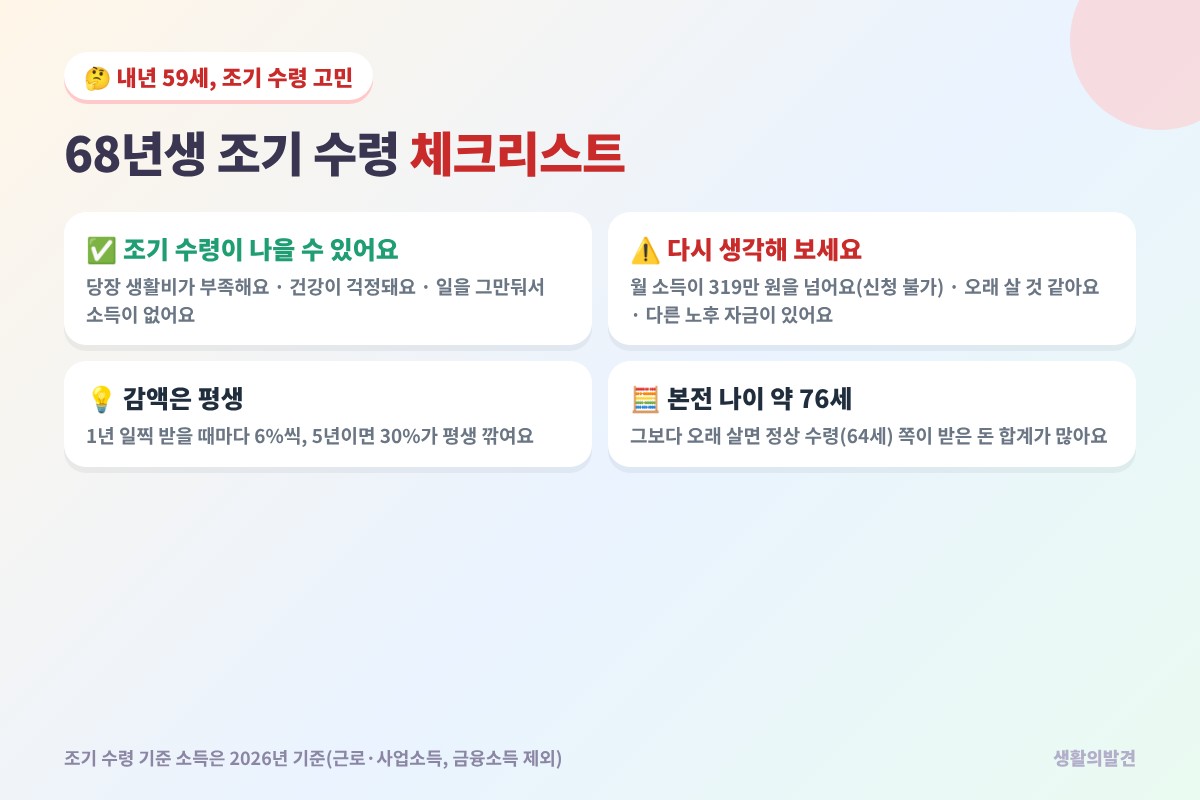
조기 수령은 1년 앞당길 때마다 6%씩 깎이고, 59세에 바로 받으면 30%가 깎여요. 이 감액은 평생 그대로라서 한 번 정하면 되돌리기 어려워요. 아래에 해당하는지 먼저 따져 보세요.
- 조기 수령이 나을 수 있는 경우: 퇴직해서 당장 생활비가 부족할 때, 건강이 좋지 않을 때, 다른 소득이 거의 없을 때
- 다시 생각해 볼 경우: 오래 살 것 같을 때, 퇴직금이나 저축 등 다른 노후 자금으로 몇 년 버틸 수 있을 때
- 신청할 수 없는 경우: 근로·사업소득이 월 319만 3,511원(2026년 기준)을 넘을 때. 이자 같은 금융소득은 들어가지 않아요.
정상 연금이 월 100만 원인 68년생이 59세부터 70만 원을 받으면, 64세부터 100만 원을 받는 사람과 받은 돈 합계가 약 76세에 같아져요. 76세보다 오래 산다면 정상 수령이 유리해요.
조기·정상·연기, 매달 얼마나 다를까
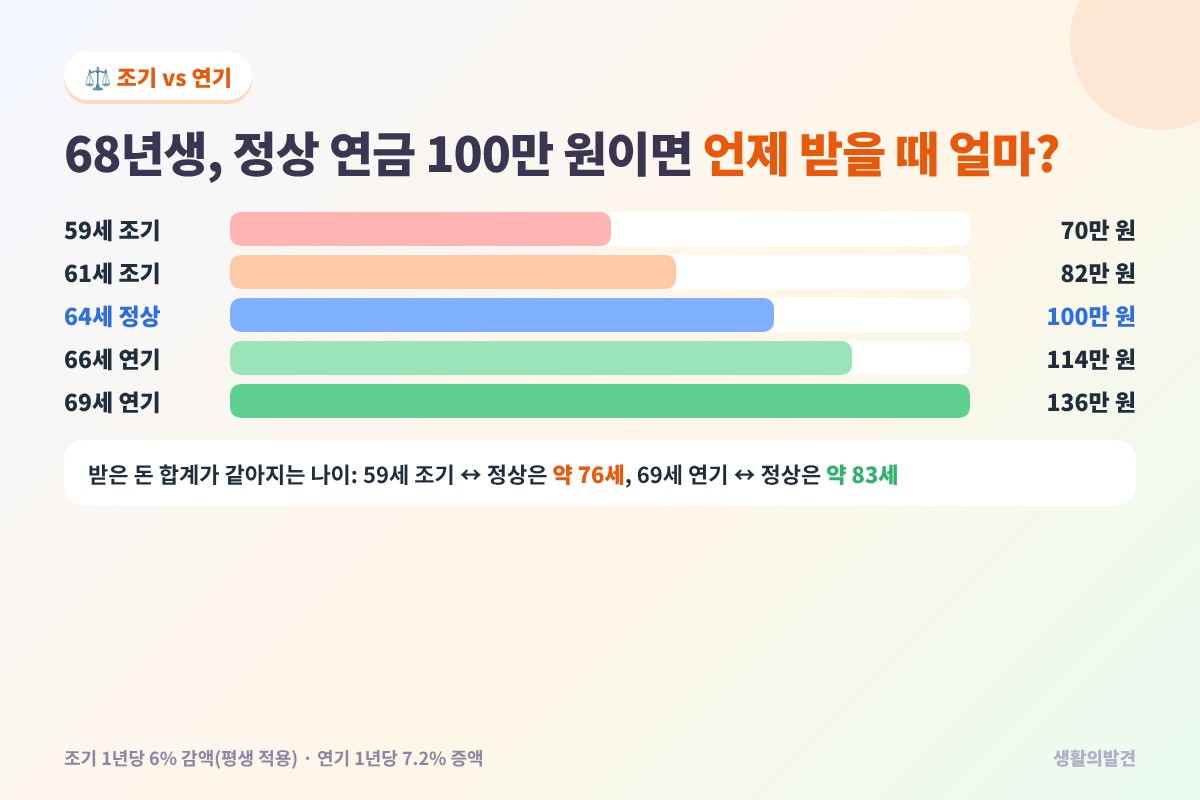
| 받는 나이 (68년생) | 시작 | 월 연금 (정상 100만 원 기준) |
|---|---|---|
| 59세 조기 | 2027년 | 70만 원 |
| 61세 조기 | 2029년 | 82만 원 |
| 64세 정상 | 2032년 | 100만 원 |
| 66세 연기 | 2034년 | 114.4만 원 |
| 69세 연기 | 2037년 | 136만 원 |
연기 수령은 1년 미룰 때마다 7.2%씩 늘고, 69세까지 미루면 36%를 더 받아요. 69세 연기와 64세 정상을 비교하면 약 83세부터 연기한 쪽이 유리해요. 연금의 일부만 미루는 것도 가능해요. 조기·연기 내용은 SBS Biz 2026년 9월 보도를 참고했어요.
10년을 못 채웠다면? 반환일시금과 임의계속가입
국민연금은 10년(120개월) 이상 내야 매달 받을 수 있어요. 10년이 안 되면 낸 보험료에 이자를 붙여 한 번에 받는 반환일시금을 받는데, 68년생의 지급 나이는 64세이고 60세(2028년)가 지나면 원할 때 미리 청구할 수 있어요.
다만 반환일시금은 한 번 받으면 되돌릴 수 없어요. 60세 이후에도 64세 전까지는 임의계속가입으로 보험료를 더 내서 10년을 채울 수 있으니 먼저 비교해 보세요.
10년(120개월) 미만 가입자용
반환일시금 vs 10년 채워 연금 받기
- 반환일시금 (예상)-
- 10년까지 모자란 기간-
- 10년 채우면 월 연금-지금 돈 가치, 최소 추정
- 더 낸 보험료 회수-
반환일시금은 낸 보험료(회사 부담분 포함)에 3년 만기 정기예금 이자율을 더해 계산합니다. 이 계산기는 지금까지 보험료율 9%, 연 2.2% 이자를 가정한 대략값입니다. 10년을 채운 뒤 연금은 2026년 기준 산식(A값 3,193,511원, 비례상수 1.29)으로 계산해 실제보다 적게 나올 수 있습니다. 정확한 금액은 국민연금공단(국번 없이 1355)에서 확인하세요.
반환일시금 조건과 신청 방법은 69년생 국민연금 반환일시금 정리에도 자세히 나와 있어요. 69년생이라면 69년생 국민연금 수령 나이를 보세요.
68년생 국민연금 예상 수령액 계산하기
2026년 A값 3,193,511원 · 소득대체율 43% 반영
국민연금 예상 수령액 계산기
- 받기 시작-
- 낸 기간-
- 1년에 받는 돈-월 연금 × 12개월
- 90세까지 받으면-물가 상승분 제외, 지금 돈 가치
받는 시기별 비교 (90세까지 총액)
국민연금법 기본연금액 산식과 2026년 A값(3,193,511원), 연금개혁 소득대체율 43%를 바탕으로 계산한 참고용 추정치입니다. 평균 월소득은 지금 돈 가치로 넣으면 되며, 실제 연금은 해마다 물가만큼 올라갑니다. 부양가족연금, 출산·군복무 크레딧은 포함하지 않았습니다. 정확한 예상 연금은 국민연금공단 ‘내 연금 알아보기’에서 확인하세요.
정확한 예상 연금은 국민연금공단 누리집나 “내 곁에 국민연금” 앱의 “내 연금 알아보기”에서 확인할 수 있어요. 국민연금만으로 생활비가 모자라다면 주택연금 계산기로 집을 활용하는 방법도 살펴보세요.
68년생 국민연금, 자주 묻는 질문
68년생은 몇 살부터 국민연금을 받나요?
만 64세부터예요. 64세가 되는 2032년, 생일이 있는 달의 다음 달분부터 받아요.
68년생은 언제부터 조기 수령할 수 있나요?
만 59세가 되는 2027년부터 신청할 수 있어요. 59세에 받으면 30% 깎이고, 깎인 금액은 평생 유지돼요.
68년생과 69년생은 왜 수령 나이가 다른가요?
국민연금 수령 나이가 출생연도에 따라 단계적으로 늦춰졌기 때문이에요. 1965~1968년생은 64세, 1969년생부터는 65세예요.
68년생은 국민연금 보험료를 언제까지 내나요?
의무 납부는 60세가 되는 2028년까지예요. 원하면 64세 전까지 임의계속가입으로 더 내서 연금을 늘릴 수 있어요.
일하면서 연금을 받으면 깎이나요?
2026년 6월부터 기준이 완화돼, 소득이 A값보다 월 200만 원 넘게 많지 않으면 깎이지 않아요. 조기 수령은 소득 기준을 넘으면 아예 신청할 수 없어요.